德恒律师事务所 | 《资管新规》落地后,私募基金产品架构设计该关注哪些问题?
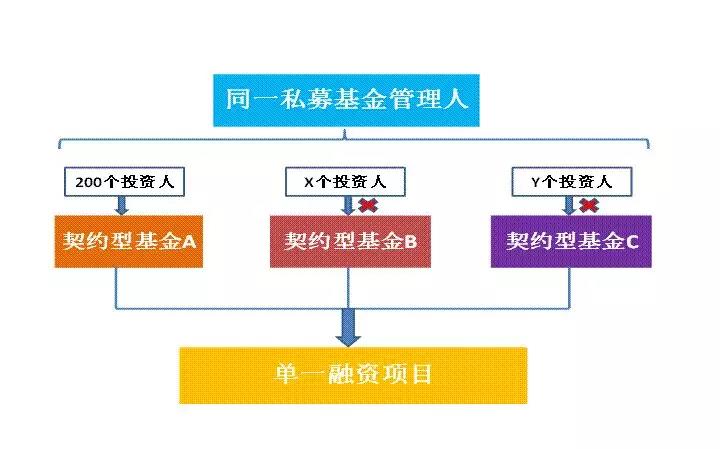
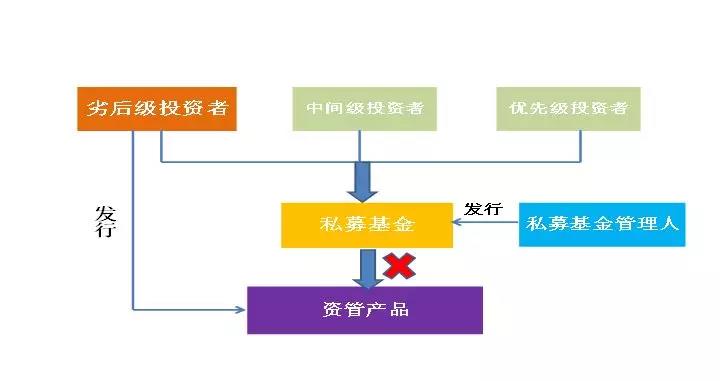
2018年4月《关于规范金融机构资产管理业务的指导意见》(以下简称“《资管新规》”)正式落地,标志着大资管行业迎来统一监管的新时代。此后,证监会、中基协相继出台配套细则,对私募基金的产品架构设计产生了深远影响。对于私募基金管理人而言,如何在合规框架下组建高效、灵活的投资载体,成为当前必须深入思考的核心议题。本文将结合《资管新规》的核心要求,梳理私募基金产品架构设计应重点关注的问题,以期为行业参与者提供参考。\n\n一、过渡期安排与产品整改节奏\n\n《资管新规》设置了截至2021年底的过渡期,后又因市场环境变化适当延长。虽然过渡期已结束,但存量产品的整改与新产品架构的合规性仍不容忽视。设计产品架构时,需明确以下两点:一是杜绝任何形式的“多层嵌套”以规避监管;二是严格按照“新老划断”原则,确保新设产品完全符合《资管新规》要求。对于拟发起的基金,架构层级、投资范围、杠杆比例等均需纳入动态合规审查。\n\n二、嵌套层级限制与穿透式监管\n\n《资管新规》明确禁止资管产品嵌套超过两层(公募证券投资基金除外)。这意味着私募基金在设计架构时,若需通过FOF、MOM或其他资管产品进行投资,必须严格核算嵌套层级,防止因结构复杂导致违规。穿透式监管要求对底层资产进行识别与披露,禁止通过嵌套 structure 掩盖风险或规避投资范围限制。因此,实务中应优先采用扁平化架构,减少不必要的中间层,确保每一层都具备清晰的合规目的。\n\n三、合格投资者与募集方式合规\n\n《资管新规》强调打破刚性兑付、禁止资金池运作,并统一了合格投资者标准(家庭金融净资产不低于300万元,或家庭金融资产不低于500万元,或近三年本人年均收入不低于40万元)。产品架构设计需兼顾募集便利与合规要求:一方面,合理设置 single 投资者最低认购金额(如100万元),并有效核查投资者资质;另一方面,禁止通过拆分转让、质押等方式变相突破合格投资者人数限制(契约型私募基金不得超过200人)。在架构层面,应事先明确投资者适当性管理流程,避免“先成立后整改”的被动局面。\n\n四、投资范围与资产分类管理\n\n《资管新规》对标准化债权类资产、非标准化债权类资产、权益类资产、商品及金融衍生品类资产和混合类资产进行了明确划分。私募基金在设计产品架构时,必须根据底层资产类型确定产品类别,并遵守相应的投资比例、估值方法和信息披露要求。特别需要注意的是,若产品涉及非标资产,其期限匹配、限额管理、流动性管控均需满足更严格的标准。私募基金不得直接或间接投资于法律法规禁止的领域(如不符合国家产业政策的项目)。因此,架构设计之初就应清楚定位:是固定收益类、权益类、商品及金融衍生品类,还是混合类,这直接决定了风控体系与运营资源的配置。\n\n五、杠杆比例与结构化设计限制\n\n《资管新规》对结构化产品提出了严格的杠杆约束:开放验证\r\n式公募产品总资产不得超过净资产的140%,私募产品不得超过200%;固定收益类产品的分级比例不得超过3:1,权益类产品不得超过1:1,商品及金融衍生品类产品不得超过2:1,混合类产品不得超过2:1。过去私立基金常用的“优先/劣后”结构,现在必须严格遵循上述比例上限,且不得对优先级份额承诺保本保收益。因此,在设计结构化私募基金时,需重新审视分级安排、收益分配顺序和风险缓冲机制,避免触碰监管红线。禁止产品层面与投资层面双重加杠杆,杜绝通过关联交易、抽屉协议突杠杆限制的行为。\n\n六、信息披露与投后管理架构\n\n《资管新规》对信息披露的频率、内容和渠道提出了更高要求(至少每季度向投资者披露产品净值和其他重要信息)。产品架构设计必须反映这些义务:在合同中明确披露方式、估值原则、风险揭示内容等;在内部组织架构中设立专门的合规与信息披露岗位;在技术系统层面实现数据集中、高效核算。特别是多层嵌套\
如若转载,请注明出处:http://www.mianyong123.com/product/46.html
更新时间:2026-09-21 01:41:11